Perkembangan teknologi digital telah mengubah hampir seluruh aspek kehidupan manusia, termasuk cara masyarakat melakukan transaksi keuangan. Jika dahulu nasabah harus datang langsung ke kantor bank untuk melakukan transfer, pembayaran, atau berbagai kebutuhan perbankan lainnya, kini hampir semua aktivitas tersebut dapat dilakukan hanya melalui telepon pintar. Perubahan ini menjadi tantangan sekaligus peluang besar bagi industri perbankan, tidak terkecuali perbankan syariah.
Bank syariah kini berlomba-lomba menghadirkan layanan digital banking melalui aplikasi mobile banking dan berbagai platform digital lainnya. Fitur transfer, pembayaran tagihan, QRIS, pembelian produk keuangan, hingga layanan zakat dan wakaf digital mulai menjadi bagian dari ekosistem perbankan syariah. Transformasi ini menunjukkan bahwa perbankan syariah tidak ingin tertinggal dalam menghadapi perubahan perilaku masyarakat yang semakin bergantung pada teknologi.
Namun, di balik perkembangan tersebut, terdapat satu pertanyaan mendasar yang perlu direnungkan: apakah keberhasilan bank syariah dalam menghadirkan layanan digital sudah cukup untuk membuat nasabah merasa puas dan tetap setia menggunakan layanan mereka?
Pertanyaan ini menjadi semakin penting ketika berbicara tentang Generasi Z, yaitu kelompok masyarakat yang lahir sekitar tahun 1997 hingga 2012. Generasi ini tumbuh bersama perkembangan internet, telepon pintar, dan berbagai aplikasi digital. Mereka terbiasa dengan pelayanan yang cepat, praktis, mudah diakses, serta mampu memenuhi kebutuhan dalam waktu singkat.
Bagi Generasi Z, layanan perbankan bukan sekadar tempat menyimpan uang atau melakukan transaksi. Aplikasi perbankan telah menjadi bagian dari gaya hidup. Mereka menginginkan layanan yang dapat diakses kapan saja, tidak berbelit-belit, memiliki tampilan menarik, serta mampu memberikan pengalaman yang menyenangkan.
Dalam konteks ini, bank syariah menghadapi persaingan yang tidak ringan. Kehadiran aplikasi digital saja tidak otomatis membuat nasabah menjadi loyal. Seorang nasabah dapat dengan mudah menggunakan beberapa aplikasi perbankan sekaligus, baik dari bank konvensional maupun bank syariah. Jika pelayanan suatu aplikasi dianggap kurang memuaskan, mereka tidak akan ragu beralih menggunakan layanan lain.
Digitalisasi Bukan Sekadar Menghadirkan Aplikasi
Salah satu perkembangan menarik dalam industri perbankan syariah dapat dilihat dari pertumbuhan layanan digital Bank Syariah Indonesia (BSI). Berdasarkan pemberitaan Bisnis.com pada 2026, pengguna mobile banking BSI telah melampaui 10 juta nasabah hingga Mei 2026, dengan nilai transaksi mencapai Rp450 triliun. Angka tersebut menunjukkan besarnya penerimaan masyarakat terhadap layanan perbankan syariah berbasis digital.
Akan tetapi, pertumbuhan jumlah pengguna tidak boleh menjadi satu-satunya ukuran keberhasilan transformasi digital. Jumlah pengguna yang besar belum tentu mencerminkan tingkat kepuasan dan loyalitas yang tinggi.
Bank syariah perlu memahami bahwa nasabah tidak hanya membutuhkan aplikasi yang tersedia, tetapi juga membutuhkan aplikasi yang benar-benar dapat diandalkan. Gangguan sistem, transaksi yang lambat, aplikasi yang sulit diakses, atau kegagalan transaksi merupakan persoalan yang dapat mengurangi kepercayaan nasabah.
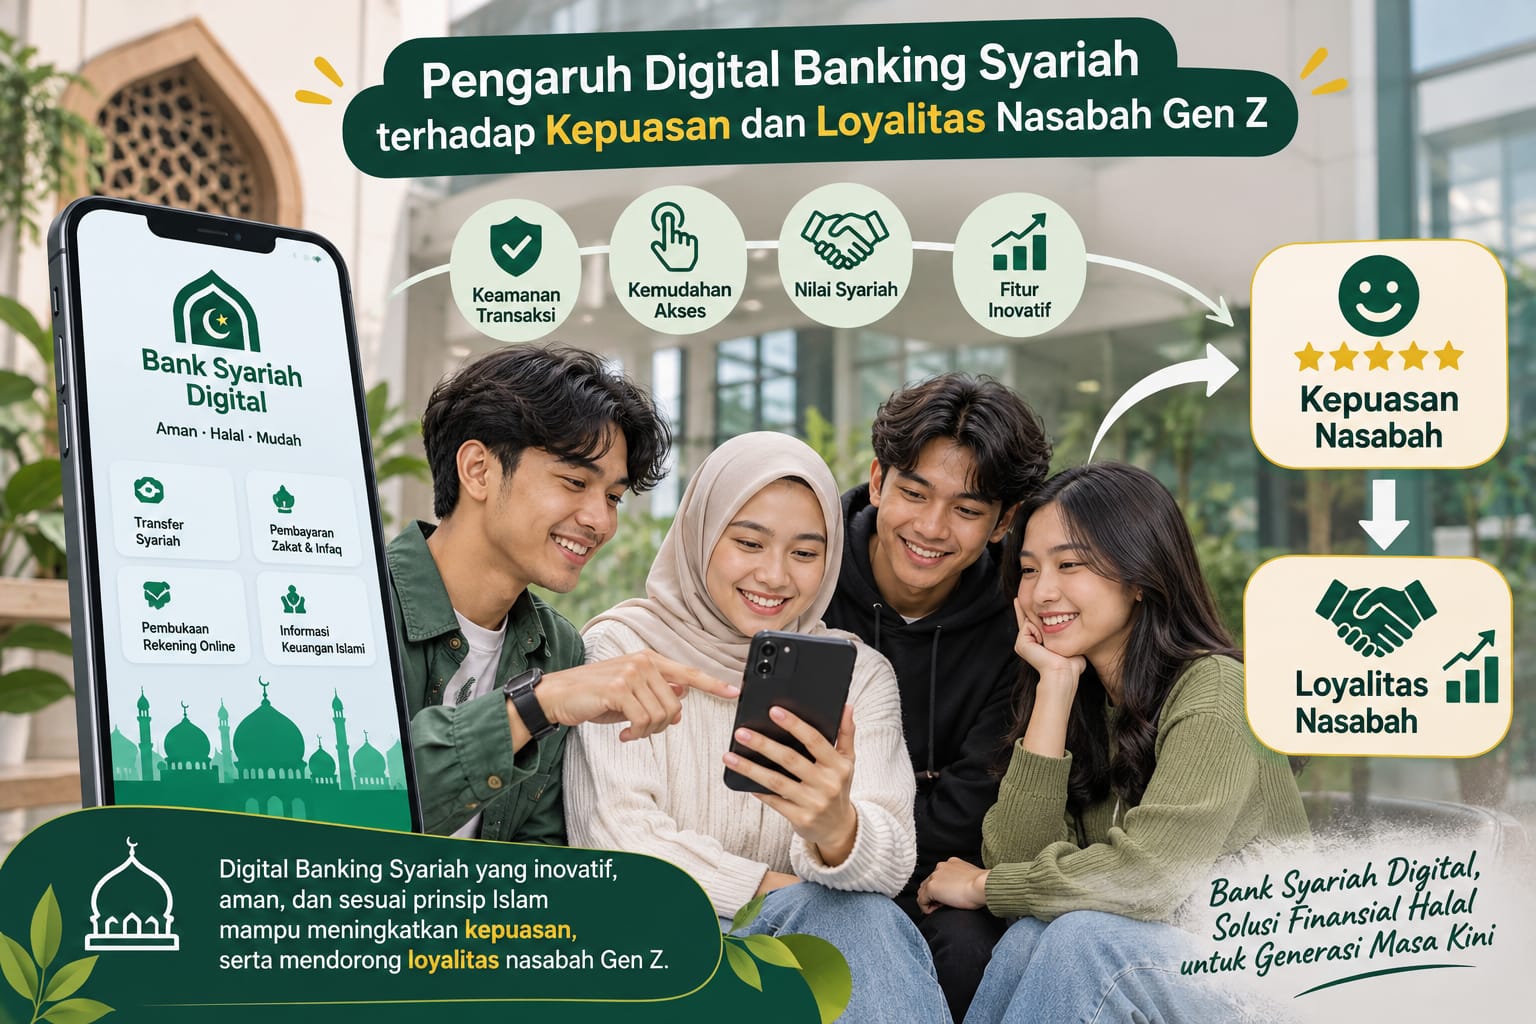
Ada empat aspek penting yang menurut saya harus menjadi perhatian utama bank syariah dalam mengembangkan layanan digital.
Pertama, kemudahan penggunaan. Aplikasi harus memiliki tampilan sederhana, navigasi yang jelas, serta proses transaksi yang tidak menyulitkan pengguna. Nasabah tidak seharusnya menghabiskan banyak waktu hanya untuk menemukan fitur atau menyelesaikan transaksi sederhana.
Kedua, keandalan dan kecepatan layanan. Dalam kehidupan yang semakin dinamis, masyarakat mengharapkan transaksi dapat berlangsung cepat dan sistem aplikasi tetap stabil. Bagi Generasi Z, kecepatan bukan lagi keunggulan tambahan, melainkan standar pelayanan yang harus dipenuhi.
Ketiga, keamanan dan perlindungan data pribadi. Maraknya penipuan digital, pencurian identitas, dan berbagai bentuk kejahatan siber menjadikan keamanan sebagai kebutuhan mendasar. Bank syariah harus mampu memberikan perlindungan maksimal melalui sistem autentikasi yang kuat, notifikasi transaksi, serta edukasi keamanan digital kepada nasabah.
Keempat, kesesuaian dengan prinsip syariah. Inilah identitas utama yang membedakan perbankan syariah dari perbankan konvensional. Layanan digital tidak cukup hanya canggih secara teknologi, tetapi juga harus memastikan bahwa produk dan transaksi tetap berlandaskan prinsip syariah, bebas dari riba, gharar, dan maysir.
Kepuasan Nasabah Adalah Kunci Loyalitas
Menurut saya, persoalan paling penting dalam persaingan perbankan digital bukan semata-mata bagaimana menarik sebanyak mungkin pengguna baru, melainkan bagaimana mempertahankan nasabah yang sudah ada.
Kepuasan nasabah merupakan faktor penting yang menentukan apakah seseorang akan terus menggunakan suatu layanan atau justru berpindah kepada pesaing. Ketika pengalaman menggunakan aplikasi sesuai atau bahkan melampaui harapan, nasabah cenderung merasa puas. Sebaliknya, pelayanan yang tidak konsisten dapat menimbulkan kekecewaan.
Kepuasan inilah yang kemudian dapat berkembang menjadi loyalitas. Nasabah yang puas biasanya memiliki kecenderungan untuk menggunakan layanan secara berulang, merekomendasikannya kepada keluarga atau teman, serta tidak mudah berpindah ke bank lain.
Sejumlah kajian mengenai pengguna BSI Mobile dari kalangan Generasi Z juga menempatkan kualitas layanan mobile banking sebagai salah satu faktor yang memengaruhi loyalitas elektronik atau e-loyalty. Dalam hubungan tersebut, kepuasan elektronik atau e-satisfaction dan kepercayaan atau e-trust memiliki peran penting.
Artinya, bank syariah tidak cukup hanya menyediakan fitur yang lengkap. Setiap fitur harus mampu memberikan manfaat nyata dan pengalaman yang memuaskan bagi penggunanya.
Di sinilah letak pentingnya membangun hubungan jangka panjang dengan nasabah. Loyalitas tidak dapat dibentuk hanya melalui promosi, hadiah, atau kemudahan pembukaan rekening. Loyalitas tumbuh dari pengalaman positif yang dirasakan secara konsisten.
Nilai Syariah Harus Menjadi Keunggulan, Bukan Sekadar Label
Satu hal yang tidak boleh dilupakan adalah bahwa bank syariah memiliki identitas dan tanggung jawab yang berbeda dari bank konvensional. Prinsip syariah seharusnya menjadi nilai tambah yang benar-benar dirasakan oleh masyarakat, bukan sekadar identitas yang tercantum dalam nama lembaga atau produk.
Generasi Z yang memiliki perhatian terhadap nilai-nilai keislaman tentu dapat melihat layanan syariah sebagai pilihan yang sesuai dengan keyakinan dan kebutuhan mereka. Namun, nilai tersebut perlu diwujudkan dalam pelayanan yang nyata.
Bank syariah dapat mengembangkan berbagai fitur yang relevan dengan kebutuhan generasi muda, seperti pembayaran zakat, infak, sedekah, wakaf digital, tabungan emas, perencanaan keuangan halal, serta layanan pembiayaan untuk kebutuhan pendidikan, usaha, maupun ibadah.
Selain itu, edukasi mengenai prinsip ekonomi dan keuangan syariah juga perlu dikemas secara lebih menarik. Media sosial, konten video pendek, dan informasi interaktif di dalam aplikasi dapat dimanfaatkan untuk memperkenalkan konsep perbankan syariah kepada generasi muda.
Namun, ada satu hal yang harus ditegaskan: identitas syariah tidak boleh dijadikan alasan untuk mengabaikan kualitas teknologi. Sebuah aplikasi yang mengusung prinsip syariah tetap harus mampu bersaing dalam hal kecepatan, keamanan, kemudahan, dan kenyamanan.
Dengan kata lain, nilai syariah dan kualitas teknologi harus berjalan beriringan. Keduanya bukan pilihan yang saling menggantikan, melainkan dua kekuatan yang harus saling melengkapi.
Saatnya Bank Syariah Beralih dari Orientasi Pengguna ke Pengalaman Nasabah
Menghadapi persaingan industri keuangan digital yang semakin ketat, bank syariah perlu melakukan perubahan strategi. Orientasi bisnis tidak seharusnya hanya berfokus pada peningkatan jumlah unduhan aplikasi, pembukaan rekening baru, atau pertumbuhan angka transaksi.
Lebih dari itu, bank syariah harus mulai memberikan perhatian lebih besar terhadap kualitas pengalaman nasabah atau customer experience.
Ada beberapa langkah strategis yang perlu dilakukan. Pertama, meningkatkan stabilitas dan kecepatan sistem aplikasi agar nasabah dapat bertransaksi tanpa gangguan. Kedua, memperkuat keamanan digital dan memberikan perlindungan terhadap data pribadi. Ketiga, mengembangkan fitur yang sesuai dengan kebutuhan dan gaya hidup Generasi Z. Keempat, membangun kerja sama dengan kampus, pelaku usaha, marketplace, dan berbagai komunitas anak muda untuk memperluas ekosistem layanan digital syariah.
Kelima, memperkuat komunikasi dan edukasi kepada masyarakat mengenai manfaat serta keunggulan perbankan syariah. Pendekatan komunikasi harus disesuaikan dengan karakter generasi muda yang lebih menyukai informasi singkat, menarik, interaktif, dan mudah diakses.
Langkah-langkah tersebut perlu dilakukan secara berkelanjutan, bukan sekadar menjadi program promosi sesaat. Bank syariah harus mampu membuktikan bahwa mereka bukan hanya menawarkan layanan keuangan berbasis prinsip Islam, tetapi juga mampu memberikan pelayanan modern yang profesional dan kompetitif.
Penutup
Transformasi digital telah membuka peluang besar bagi perkembangan perbankan syariah di Indonesia. Generasi Z merupakan segmen strategis yang dapat menjadi fondasi pertumbuhan industri perbankan syariah pada masa mendatang. Namun, peluang tersebut tidak akan memberikan hasil maksimal apabila bank hanya berlomba-lomba menghadirkan aplikasi dan mengejar pertumbuhan jumlah pengguna.
Tantangan sesungguhnya adalah bagaimana menciptakan layanan yang mampu memberikan kepuasan, membangun kepercayaan, dan menumbuhkan loyalitas nasabah.
Pada akhirnya, keberhasilan digital banking syariah tidak cukup diukur dari seberapa banyak orang mengunduh aplikasi atau seberapa besar nilai transaksi yang tercatat. Keberhasilan yang sesungguhnya terletak pada seberapa besar masyarakat merasa terbantu, terlindungi, percaya, dan bersedia terus menggunakan layanan tersebut.
Bank syariah harus mampu membuktikan bahwa teknologi modern dapat berjalan seiring dengan nilai-nilai Islam. Sebab, masa depan perbankan syariah bukan hanya ditentukan oleh kecanggihan teknologi yang dimiliki, tetapi juga oleh kemampuannya menghadirkan pelayanan yang berkualitas, amanah, transparan, dan sesuai dengan kebutuhan masyarakat.
Teknologi mungkin membuat nasabah datang, tetapi kepuasan dan kepercayaanlah yang membuat mereka bertahan.[]
Penulis :
Muhammad Bakhit Azdi Bihar, mahasiswa Program Studi Manajemen Bisnis Syariah, Tazkia University