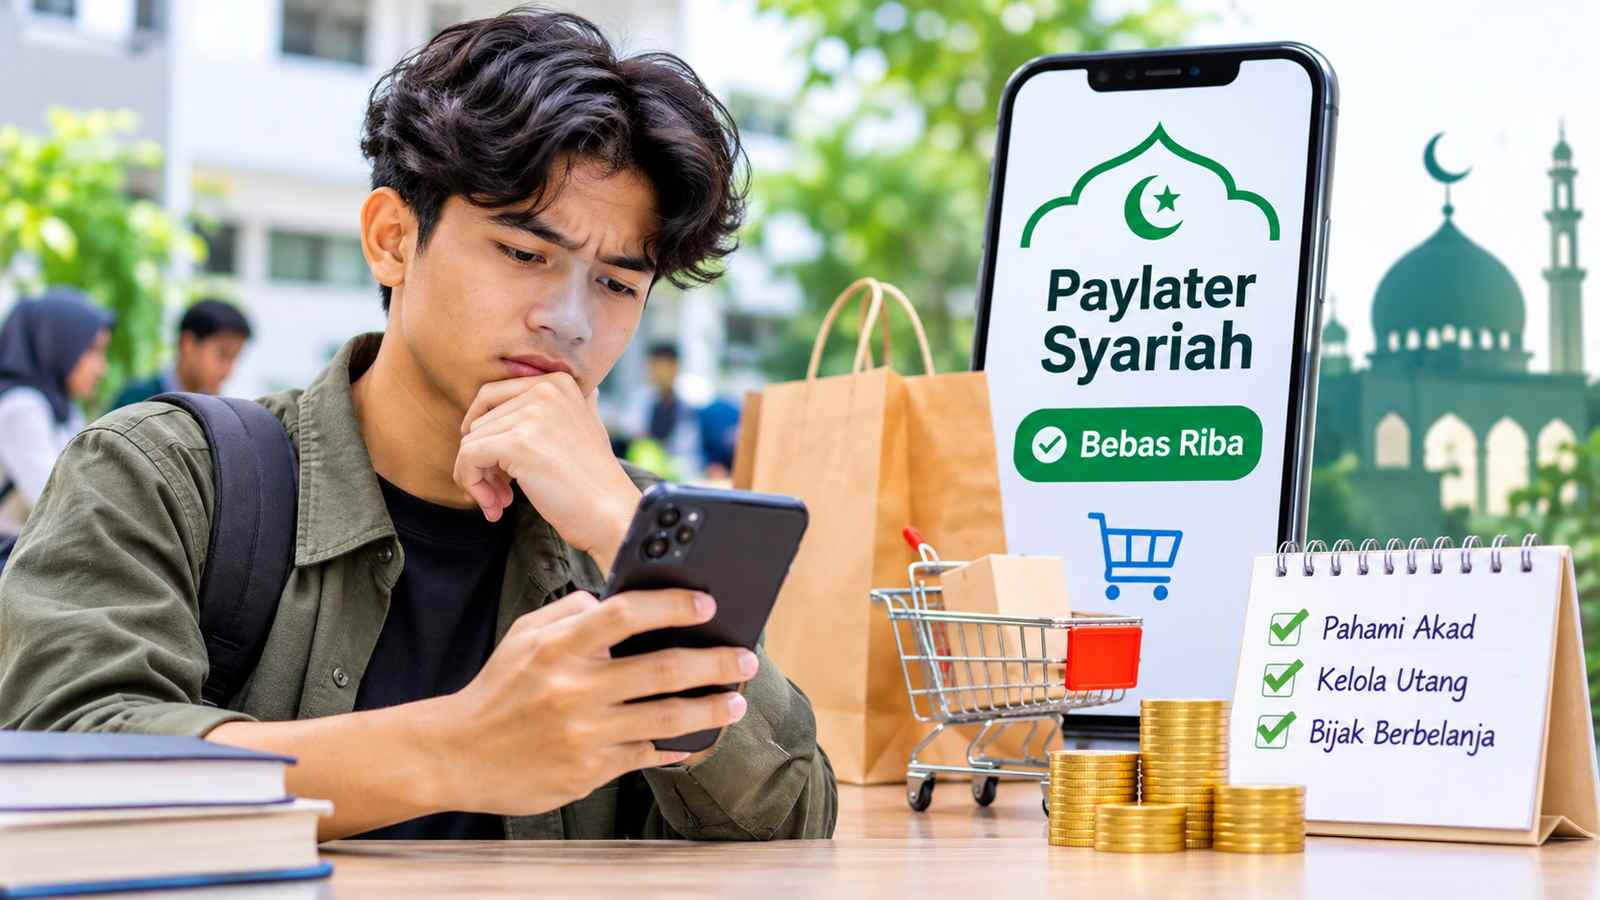
Kemudahan transaksi digital hari ini menempatkan fitur Buy Now Pay Later (BNPL) sebagai salah satu gaya hidup utama generasi muda. Hanya dengan beberapa klik, barang impian langsung dikirim ke depan pintu rumah tanpa perlu menunggu tanggal gajian. Ketika label “Syariah” disematkan pada fitur ini, gelombang pengadopsian semakin cepat—memberikan rasa tenang bagi konsumen muslim yang ingin menghindari akad berbau riba.
Bayangkan skenario yang makin sering terjadi di kantin-kantin kampus hari ini: seorang mahasiswa semester 3 sedang menatap layar ponselnya, menimbang-nimbang untuk checkout seri flagship terbaru—iPhone 18 Pro Max varian Burgundy. Harganya belasan hingga puluhan juta rupiah, angka yang jelas melampaui sisa saldo di rekening tabungan mahasiswa. Namun, hanya dalam hitungan detik, transaksi berhasil. Metode pembayarannya? Paylater Syariah tenor 12 bulan.
Di benaknya muncul pembenaran instan: “Tenang, kan akadnya syariah. Bebas riba, nyicilnya halal.”
Namun, apakah keberadaan stempel syariah pada aplikasi Paylater otomatis membebaskan penggunanya dari risiko finansial dan ancaman riba? Membedah mekanismenya secara kritis mengungkap bahwa batasan antara transaksi syar’i dan jebakan konsumerisme sering kali sangat tipis.
1. Membedah Akad di Balik Fitur “Bayar Nanti”
Pada perbankan atau penyedia fintech syariah, mekanisme pinjaman tidak boleh mengambil keuntungan dari uang tunai yang dipinjamkan (money for money). Karena itu, Paylater Syariah menggunakan tiga opsi akad utama:
a. Akad Murabahah (Jual Beli Margin): Platform bertindak sebagai pembeli barang dari merchant, lalu menjualnya kembali kepada Anda dengan tambahan harga (margin) yang disepakati. Anda membayar cicilan dengan angka tetap setiap bulan.
b. Akad Ijarah Multijasa (Sewa Jasa): Digunakan untuk transaksi jasa (seperti pembelian tiket pesawat atau biaya pendidikan). Platform mengambil ujrah (biaya layanan) atas jasa perantara yang diberikan.
c. Akad Qardh (Pinjaman Talangan): Digunakan untuk talangan pembayaran langsung. Platform tidak boleh mengambil margin keuntungan dari nilai pinjaman, melainkan hanya mengenakan biaya administrasi riil (real cost).
2. Denda Keterlambatan: Ta’zir vs Bunga Majemuk
Salah satu titik kritis yang paling sering diperbincangkan adalah saat pengguna terlambat membayar tagihan.
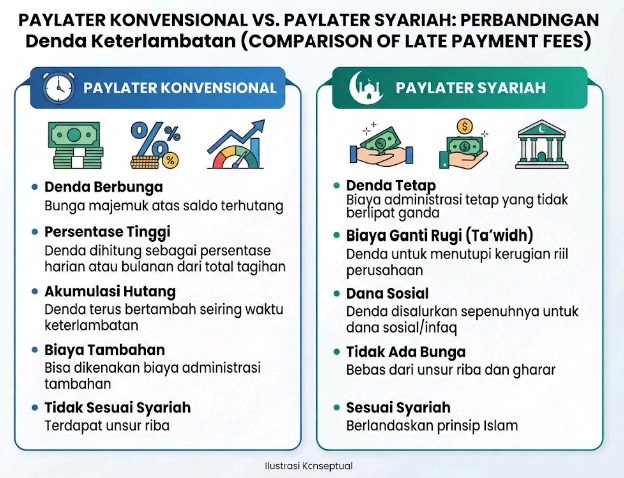
Perbedaannya terletak pada perlakuan dana denda tersebut:
a. Pada Paylater Konvensional: Denda keterlambatan dihitung berdasarkan persentase harian yang terus berakumulasi (bunga majemuk) dan diakui sebagai laba/pendapatan perusahaan.
b. Pada Paylater Syariah: Sanksi keterlambatan (Ta’zir) bertujuan untuk mendisiplinkan nasabah agar tidak meremehkan utang. Uang denda tersebut haram diakui sebagai pendapatan perusahaan dan wajib disalurkan 100% ke dana kebajikan/sosial (Qardhul Hasan) untuk kepentingan publik.
3. Celah Kritis: Biaya Penanganan dan Transparansi Operasional
Meskipun secara teori struktur hukumnya jelas, dalam praktik operasional fintech terdapat dua hal yang patut dikritisi:
a. Menguji Validitas Biaya Layanan (Ujrah): Jika platform mengenakan biaya administrasi bulanan dalam bentuk persentase dari total belanja (bukan fixed fee riil atas pemrosesan sistem), hal ini berisiko mendekati praktik bunga terselubung.
b. Akuntabilitas Dana Ta’zir: Pengguna jarang mendapatkan akses laporan ke mana dana sanksi keterlambatan dialokasikan. Tanpa audit publik yang transparan, potensi penyalahgunaan dana denda tetap ada.
4. Israf Berkedok Halal: Bahaya Perilaku Utang Impulsif
Persoalan terbesar bagi Gen Z bukan hanya tentang keabsahan akad, melainkan psikologi berutang. Kemudahan akses Paylater Syariah berpotensi memicu perilaku israf (berlebih-lebihan) dan tabdzir (pemborosan).
Suatu transaksi yang akadnya sah secara fiqih dapat menjadi ketidakbijakan finansial jika digunakan untuk membeli barang-barang non-pokok secara berlebihan di luar batas kemampuan bayar. Dalam Islam, utang adalah kewajiban riil yang menempel pada individu hingga diakhirat—label syariah pada produk finansial tidak mengurangi tingkat bahaya dari kegagalan melunasi utang tersebut.
5. Penutup: Membedah Esensi Paylater Syariah Antara Fiqih dan Perilaku Finansial
Hadirnya Paylater Syariah di industri keuangan digital merupakan terobosan penting yang patut diapresiasi. Dari kacamata Fiqih Muamalah, instrumen ini berhasil memberikan alternatif transaksi yang terbebas dari mekanisme bunga majemuk (riba) melalui kejelasan struktur akad jual beli (Murabahah), sewa jasa (Ijarah Multijasa), maupun pembiayaan talangan (Qardh).
Namun, titik krusial yang harus dipahami adalah bahwa keabsahan akad syariah tidak otomatis menghapus risiko beban finansial. Label syariah pada sebuah produk fintech bertindak sebagai pengatur keabsahan hukum transaksi (Sharia Compliance), bukan jaminan kebebasan dari jeratan utang. Instrumen ini mengubah akad dari pinjaman berbasis bunga menjadi transaksi riil berbasis margin atau biaya jasa, tetapi hakikat utang sebagai kewajiban yang wajib dilunasi tetap tidak berubah.
Solusi Praktis: Prinsip Bijak Memanfaatkan Paylater Syariah
Agar keberadaan Paylater Syariah benar-benar membawa kemaslahatan tanpa mengganggu stabilitas keuangan pengguna, ada empat batasan kritis yang perlu diterapkan:
a. Bedakan Keabsahan Akad dengan Urgensi Kebutuhan: Akad yang digunakan oleh platform fintech syariah mungkin sudah sesuai dengan fatwa DSN-MUI. Namun, menggunakan akad tersebut untuk membiayai belanja konsumtif di luar batas kemampuan bayar tetap berisiko menggiring pengguna pada perilaku israf (berlebih-lebihan).
b. Patuhi Batas Rasio Utang Maksimal (10%–15%): Batasi total seluruh cicilan Paylater Syariah yang berjalan agar tidak melebihi 10% hingga 15% dari total arus kas atau pendapatan bulanan. Rasio yang terkontrol menjaga likuiditas finansial agar tidak terganggu saat terjadi kebutuhan darurat.
c. Kritis Terhadap Transparansi Ujrah dan Ta’zir: Pastikan penyedia layanan mencantumkan rincian biaya layanan (ujrah) secara transparan berbasis biaya riil (real cost). Pengguna juga berhak memastikan bahwa dana sanksi keterlambatan (ta’zir) benar-benar disalurkan 100% ke dana kebajikan sosial (Qardhul Hasan), bukan diakui sebagai pendapatan perusahaan.
d. Gunakan Sinking Fund Sebelum Opsi Pembiayaan: Untuk kebutuhan tersier atau non-darurat, mengumpulkan dana secara bertahap melalui tabungan syariah atau instrumen pasar uang syariah jauh lebih aman dibanding langsung mengambil komitmen cicilan jangka panjang.
Paylater Syariah pada dasarnya adalah sebuah alat transaksi. Alat ini memberikan efisiensi dan akad yang adil jika dimanfaatkan secara terukur, tetapi bisa menjadi beban finansial jika penggunaannya tidak diimbangi dengan literasi keuangan dan kontrol diri yang matang.[]
Penulis :
Muhammad Naufal Hafidz Mardhani, Mahasiswa Program Studi Manajemen Bisnis Syariah Universitas Tazkia