Paylater dan Perubahan Pola Konsumsi Generasi Muda
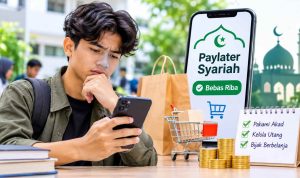
Paylater hadir sebagai bagian dari perkembangan financial technology (fintech) yang mengubah cara masyarakat melakukan transaksi. Melalui layanan ini, pengguna tidak harus membayar seluruh harga barang pada saat pembelian. Sistem tersebut menawarkan fleksibilitas pembayaran, sehingga kebutuhan tertentu dapat dipenuhi tanpa harus mengeluarkan uang secara langsung.
Survei Katadata Insight Center bersama OVO Finansial pada 2024 menunjukkan bahwa 59% responden Gen Z dan milenial menggunakan paylater sebagai alat untuk mengatur keuangan. Sementara itu, 41,1% menggunakannya ketika tidak memiliki cukup uang, dan 40% tertarik karena adanya cashback atau promosi. Temuan ini menunjukkan bahwa paylater memiliki beragam fungsi bagi penggunanya, mulai dari pengelolaan pengeluaran hingga pemenuhan kebutuhan ketika kondisi keuangan terbatas (Katadata Insight Center, 2024).
Meski demikian, kemudahan transaksi dapat membuat seseorang kurang mempertimbangkan kemampuan finansialnya. Ketika proses pembelian terasa sederhana dan pembayaran dapat ditunda, keinginan membeli barang terkadang lebih dominan daripada pertimbangan kebutuhan. Akibatnya, pengeluaran yang seharusnya dapat dikendalikan berpotensi meningkat.
Ketika Kemudahan Berubah Menjadi Beban
Risiko penggunaan paylater tidak selalu berasal dari layanan itu sendiri, tetapi juga dari cara pengguna mengambil keputusan keuangan. Penelitian Putri dan Ingriyani (2024) terhadap pengguna paylater dari kalangan Gen Z dan milenial menemukan bahwa perilaku pembelian kompulsif berpengaruh positif dan signifikan terhadap perilaku kredit berisiko. Artinya, kecenderungan membeli secara berlebihan dapat meningkatkan risiko seseorang dalam mengelola utang digital.
Permasalahan muncul ketika pengguna memiliki beberapa cicilan sekaligus tanpa perencanaan yang matang. Penghasilan bulanan yang seharusnya digunakan untuk kebutuhan pokok dapat terserap untuk membayar tagihan. Jika pembayaran terlambat, pengguna juga dapat menghadapi biaya tambahan serta dampak terhadap riwayat kreditnya.
Karena itu, paylater perlu dipahami sebagai fasilitas pembiayaan, bukan tambahan penghasilan. Kemampuan membeli suatu barang melalui cicilan tidak selalu berarti seseorang benar-benar mampu membelinya secara finansial.
Literasi Keuangan sebagai Kunci Penggunaan Paylater
Salah satu cara menghadapi risiko tersebut adalah meningkatkan literasi keuangan. Literasi keuangan bukan hanya kemampuan mengetahui produk keuangan, tetapi juga memahami cara mengelola pendapatan, mengendalikan pengeluaran, menghitung kewajiban, serta mengambil keputusan berdasarkan kondisi finansial.
Bagi mahasiswa dan generasi muda, langkah sederhana seperti menyusun anggaran bulanan, membedakan kebutuhan dan keinginan, serta menghitung total cicilan dapat membantu mencegah masalah keuangan. Sebelum menggunakan paylater, seseorang perlu memastikan bahwa cicilan dapat dibayar dari pendapatan yang tersedia, bukan bergantung pada pinjaman baru.
Dalam perspektif ekonomi syariah, pengelolaan keuangan juga berkaitan dengan prinsip kehati-hatian, tanggung jawab, dan menghindari perilaku berlebihan. Islam mengajarkan agar manusia tidak boros dan tidak berlebih-lebihan dalam menggunakan hartanya. Prinsip tersebut relevan dalam menghadapi budaya konsumsi digital yang semakin mudah dan cepat.
Menggunakan Teknologi Secara Bijak
Perkembangan teknologi keuangan pada dasarnya memberikan peluang untuk meningkatkan kemudahan transaksi dan akses pembiayaan. Namun, manfaat tersebut perlu diimbangi dengan kesadaran pengguna terhadap risiko yang mungkin muncul. Otoritas Jasa Keuangan (OJK) juga mengingatkan masyarakat agar menggunakan paylater secara bijak dan memperhatikan kemampuan membayar kembali (ANTARA, 2024).
Generasi muda tidak harus sepenuhnya menghindari paylater, tetapi perlu memahami batas penggunaannya. Membeli barang karena kebutuhan yang jelas berbeda dengan membeli barang hanya karena promo atau mengikuti tren. Keputusan keuangan yang sehat seharusnya didasarkan pada perencanaan, bukan sekadar kemudahan memperoleh barang.
Pada akhirnya, paylater bukan semata-mata kemudahan maupun ancaman. Dampaknya bergantung pada bagaimana seseorang memanfaatkannya. Dengan literasi keuangan yang baik, pengendalian diri, dan perencanaan yang matang, generasi muda dapat memanfaatkan teknologi keuangan tanpa mengorbankan kestabilan ekonomi pribadi.[]
Penulis :
R. Alif Haitsam Alfiras Natakusuma, Mahasiswa Program Studi Manajemen Bisnis Syariah, Universitas Tazkia