Ketika Identitas Syariah Belum Menjadi Pengalaman yang Berbeda bagi Nasabah
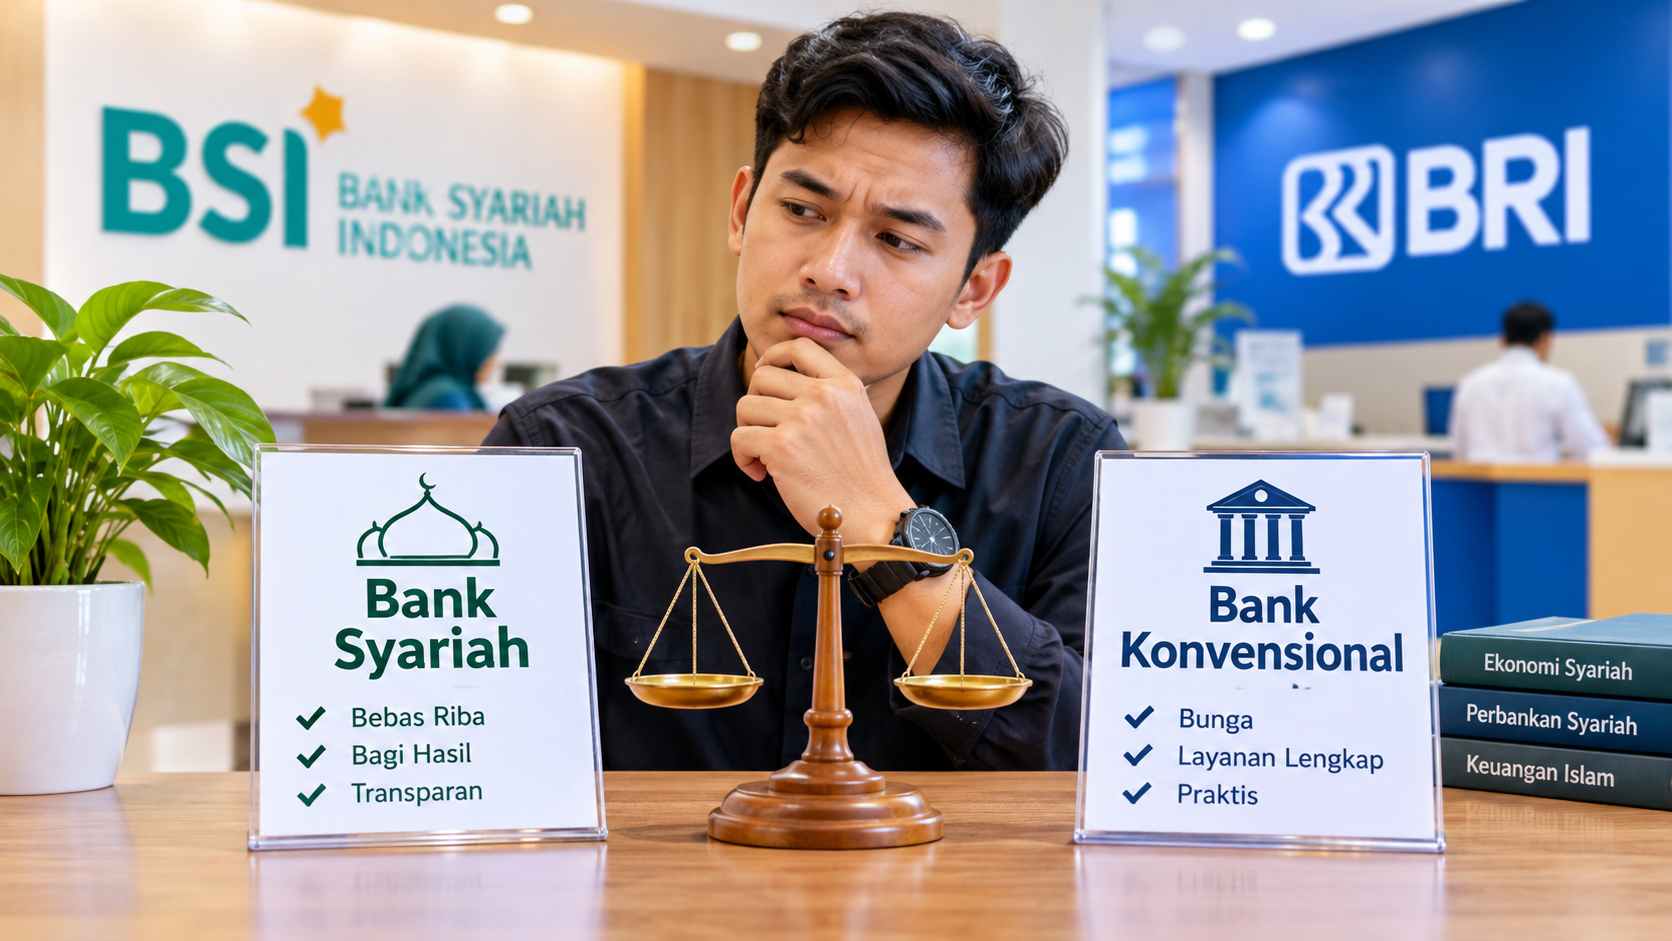
Pernahkah kita berpikir, mengapa seseorang harus memilih bank syariah dibandingkan bank konvensional? Bukankah keduanya sama-sama bisa digunakan untuk menyimpan uang, melakukan transfer, membayar tagihan, dan berbagai kebutuhan transaksi lainnya?
Pertanyaan tersebut mungkin terdengar sederhana. Namun, jika diperhatikan lebih dalam, pertanyaan ini menyimpan persoalan yang cukup menarik bagi perkembangan industri perbankan syariah di Indonesia.
Sebagai pengguna Bank Syariah Indonesia (BSI) dan Bank Rakyat Indonesia (BRI), saya merasakan bahwa aktivitas perbankan sehari-hari pada kedua bank tersebut tidak memiliki perbedaan yang begitu signifikan. Keduanya menawarkan kemudahan melalui aplikasi mobile banking, menyediakan layanan transfer, pembayaran, dan fasilitas penyimpanan dana.
Dari sudut pandang saya sebagai nasabah biasa, pengalaman yang dirasakan hampir sama. Hal ini kemudian memunculkan sebuah pertanyaan: jika pengalaman yang dirasakan nasabah hampir tidak berbeda, lalu apa yang sebenarnya membuat bank syariah memiliki keunggulan tersendiri dibandingkan bank konvensional?
Pertanyaan ini bukan berarti menyamakan kedua sistem perbankan. Justru, ini menjadi awal untuk memahami apakah nilai-nilai syariah sudah cukup terlihat dan dipahami oleh masyarakat dalam praktik perbankan sehari-hari.
Bukan Sekadar Nama, Ada Sistem yang Berbeda
Pada dasarnya, bank syariah dan bank konvensional memang memiliki fungsi utama yang serupa, yaitu menghimpun dana masyarakat dan menyalurkannya kembali melalui berbagai bentuk pembiayaan atau kredit. Karena itu, wajar apabila nasabah menemukan kesamaan dalam fasilitas dan layanan perbankan.
Namun, kesamaan fungsi tersebut tidak berarti keduanya memiliki sistem operasional yang sama.
Bank konvensional menggunakan mekanisme bunga dalam berbagai produk simpanan dan kreditnya. Sementara itu, bank syariah menjalankan kegiatan berdasarkan prinsip hukum Islam yang mengatur akad dan transaksi keuangan.
Dalam perbankan syariah, terdapat berbagai akad, seperti wadiah (titipan), mudharabah (kerja sama dengan prinsip bagi hasil), murabahah (jual beli dengan keuntungan yang disepakati), dan ijarah (sewa).
Selain itu, kegiatan bank syariah harus memperhatikan prinsip keadilan, keseimbangan, kemaslahatan, serta menghindari riba, gharar, maysir, dan transaksi yang dilarang dalam Islam.
Dengan demikian, perbedaan keduanya bukan sekadar istilah atau nama produk. Perbedaannya terletak pada dasar transaksi, hubungan antara bank dan nasabah, serta prinsip yang mengatur kegiatan operasionalnya.
Ketika Perbedaan Sistem Tidak Terlihat oleh Nasabah
Di sinilah persoalan menarik mulai muncul. Sebagian nasabah mungkin hanya berinteraksi dengan bank melalui aplikasi mobile banking. Mereka membuka rekening, memeriksa saldo, melakukan transfer, dan membayar berbagai kebutuhan. Dalam aktivitas tersebut, perhatian utama biasanya tertuju pada kemudahan, kecepatan, keamanan, dan biaya transaksi.
Akibatnya, prinsip yang membedakan bank syariah dari bank konvensional belum tentu menjadi sesuatu yang dirasakan secara langsung oleh nasabah.
Seseorang bisa saja menggunakan bank syariah selama bertahun-tahun, tetapi belum memahami akad yang digunakan pada rekeningnya. Ada pula nasabah yang memilih bank berdasarkan kemudahan aplikasi, lokasi ATM, atau kebiasaan, bukan berdasarkan pemahaman terhadap sistem keuangan yang diterapkan.
Fenomena ini perlu menjadi perhatian industri perbankan syariah. Sebab, apabila masyarakat hanya mengenal bank syariah dari nama dan identitasnya, potensi nilai yang sebenarnya ditawarkan oleh sistem tersebut belum sepenuhnya tersampaikan.
Hal ini juga berkaitan dengan kondisi literasi dan inklusi keuangan syariah di Indonesia.
Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang diselenggarakan OJK bersama BPS, indeks literasi keuangan syariah masyarakat Indonesia tercatat sebesar 43,42%, sedangkan indeks inklusinya sebesar 13,41%.
Angka tersebut menunjukkan bahwa tingkat pemahaman masyarakat terhadap keuangan syariah masih memiliki ruang untuk ditingkatkan. Namun, penting dipahami bahwa angka tersebut mengukur kondisi literasi dan inklusi keuangan syariah secara umum, bukan secara langsung mengukur persepsi masyarakat bahwa BSI dan bank konvensional terasa sama.
Data ini setidaknya memperlihatkan bahwa tantangan pengembangan keuangan syariah bukan hanya memperluas akses layanan, tetapi juga meningkatkan pemahaman masyarakat terhadap prinsip dan produk yang ditawarkan.
Apakah Label Syariah Sudah Cukup?
Menurut saya, salah satu tantangan terbesar bank syariah adalah bagaimana menjadikan prinsip Islam sebagai nilai yang benar-benar dipahami dan dipercaya oleh nasabah.
Bank syariah tidak cukup hanya menjelaskan bahwa produknya bebas riba. Masyarakat juga perlu memahami bagaimana akad bekerja, bagaimana keuntungan diperoleh, bagaimana risiko dibagikan, serta bagaimana transparansi dijaga dalam setiap transaksi.
Prinsip syariah seharusnya tercermin dalam keseluruhan hubungan antara bank dan nasabah.
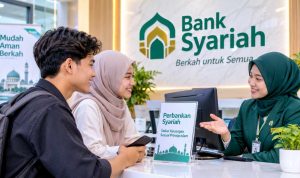
Misalnya, ketika menawarkan suatu produk, bank perlu menjelaskan akad secara terbuka dan menggunakan bahasa yang mudah dimengerti. Nasabah tidak seharusnya hanya diminta menyetujui dokumen tanpa memahami konsekuensi dari akad yang digunakan.
Selain itu, nilai amanah, kejujuran, dan keadilan seharusnya menjadi bagian dari kualitas pelayanan, bukan hanya menjadi istilah yang digunakan dalam promosi.
Dengan begitu, identitas syariah tidak berhenti sebagai simbol, tetapi menjadi karakter yang tercermin dalam praktik bisnis.
Bank Syariah Harus Menghadirkan Nilai yang Bisa Dirasakan
Lantas, apa yang seharusnya dilakukan bank syariah agar masyarakat memiliki alasan yang lebih kuat untuk memilihnya?
Pertama, meningkatkan edukasi kepada nasabah. Edukasi tidak cukup dilakukan melalui istilah-istilah Arab atau penjelasan produk yang terlalu teknis. Bank perlu menjelaskan manfaat dan mekanisme setiap akad dengan bahasa sederhana serta contoh yang dekat dengan kehidupan masyarakat.
Kedua, memperkuat transparansi. Nasabah harus memahami bagaimana dana mereka dikelola, bagaimana keuntungan diperoleh, dan apa saja biaya maupun risiko yang melekat pada produk yang digunakan.
Ketiga, meningkatkan kualitas pelayanan dan teknologi. Prinsip syariah tidak boleh menjadi alasan untuk mengabaikan inovasi. Bank syariah harus mampu menghadirkan aplikasi yang mudah digunakan, transaksi yang aman, pelayanan yang responsif, serta biaya yang kompetitif.
Keempat, memperkuat kontribusi sosial dan ekonomi. Bank syariah memiliki potensi untuk mendukung UMKM, memperluas akses pembiayaan yang sesuai prinsip Islam, serta berkontribusi dalam membangun ekonomi yang lebih inklusif dan berkeadilan.
Dengan langkah tersebut, masyarakat tidak hanya mengetahui bahwa sebuah bank beroperasi berdasarkan prinsip syariah, tetapi juga memahami manfaat dari prinsip tersebut.
Penutup: Jangan Hanya Berbeda dalam Prinsip, tetapi Juga dalam Makna
Pada akhirnya, kesamaan fasilitas antara bank syariah dan bank konvensional bukanlah sesuatu yang harus dipermasalahkan. Keduanya memang dituntut memberikan layanan perbankan yang mudah, aman, dan berkualitas.
Namun, bank syariah memiliki tanggung jawab lebih dari sekadar menyediakan layanan keuangan. Bank syariah harus mampu membuktikan bahwa prinsip Islam yang menjadi landasannya benar-benar diterapkan dalam setiap aktivitas bisnis.
Menurut saya, masa depan perbankan syariah tidak cukup ditentukan oleh seberapa banyak masyarakat membuka rekening, tetapi juga oleh seberapa jauh masyarakat memahami dan mempercayai nilai-nilai yang mendasarinya.
Sebab, masyarakat tidak seharusnya memilih bank syariah hanya karena namanya mengandung kata syariah. Mereka juga perlu memahami mengapa sistem tersebut berbeda dan apa manfaatnya bagi kehidupan mereka.
Bank syariah seharusnya tidak hanya menawarkan layanan yang berlabel syariah, tetapi menghadirkan pengalaman perbankan yang mencerminkan nilai-nilai Islam: adil, amanah, transparan, dan membawa kemaslahatan.[]
Penulis :
AFIIF ISMAIL RAFI, Mahasiswa Universitas Tazkia