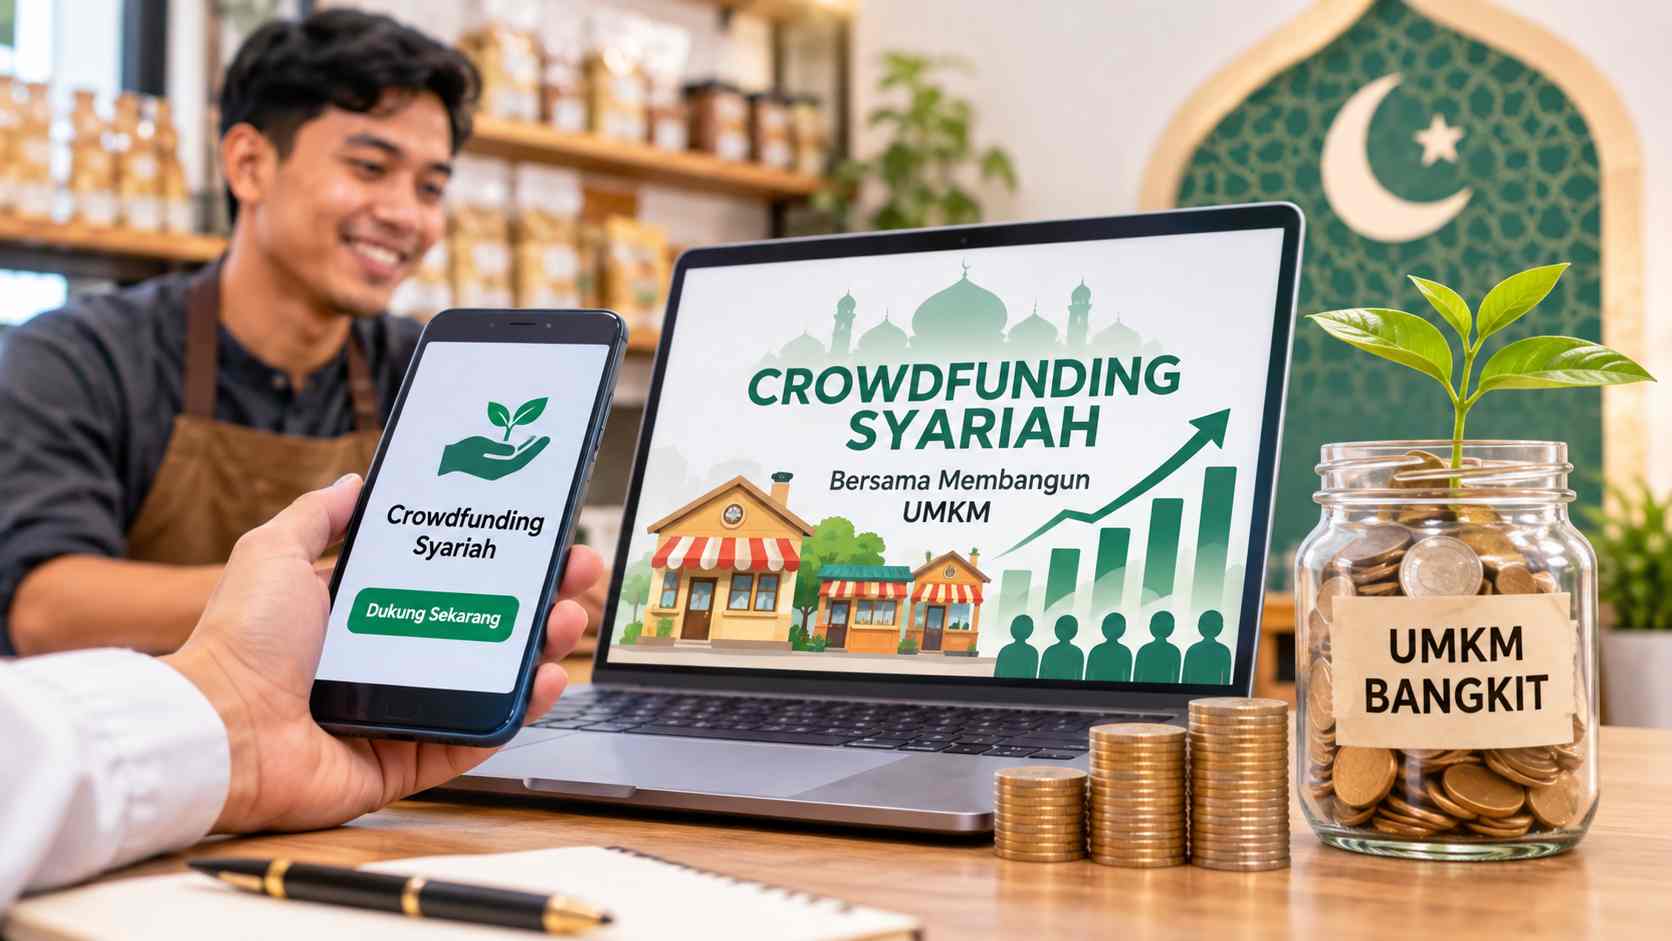
Crowdfunding syariah memang bisa jadi cara lain buat UMKM yang butuh modal tanpa selalu ke bank. Judulnya juga langsung ke inti soal itu. Bisa mulai dengan pertanyaan sederhana seperti apakah masyarakat bisa ikut jadi sumber dana usaha tanpa bergantung penuh pada lembaga keuangan biasa. Itu yang mungkin jadi benang merah tulisannya.
Banyak pelaku usaha kecil punya produk bagus dan semangat untuk berkembang tapi modalnya masih kurang. Ide dan kemampuan saja kadang belum cukup. Akses pendanaan memang penting tapi tidak semua bisa memenuhi syarat yang diminta lembaga keuangan. Di situ teknologi digital mulai membantu dengan munculnya model urun dana atau crowdfunding yang mengumpulkan uang dari banyak orang lewat platform. Model ini menarik karena membuka peluang masyarakat ikut serta mendukung usaha tertentu. Tapi kalau pakai prinsip syariah maka perlu dicek lebih jauh apakah benar sesuai atau hanya label saja.
Crowdfunding pada dasarnya mengumpulkan dana dari sejumlah orang untuk proyek atau usaha. Biasanya lewat platform digital yang menghubungkan yang butuh modal dengan yang mau memberi dukungan. Contohnya pengusaha makanan ingin buka cabang baru dengan target seratus juta rupiah lalu menawarkannya di platform. Bisa saja seratus orang masing masing kasih satu juta sehingga target tercapai. Tapi bentuk partisipasi tergantung modelnya ada yang donasi ada yang imbalan ada yang pinjaman dan ada yang investasi. Jadi tidak semua sama mekanismenya.
Yang utama adalah memastikan transaksinya menghindari riba gharar berlebih dan maysir. Informasi soal usaha penggunaan dana serta risikonya harus terbuka. Akad seperti mudharabah musyarakah murabahah atau qardh bisa dipakai asal sesuai dengan karakter transaksi yang sebenarnya. Tidak bisa asal pilih. Nilai taawun atau tolong menolong juga muncul di sini karena masyarakat bisa ikut dalam kegiatan ekonomi sekaligus membantu pelaku usaha. Tapi tetap butuh tata kelola yang baik supaya tidak ada yang dirugikan.
Potensinya memang ada untuk memperluas pilihan pendanaan. Usaha bisa lebih dikenal masyarakat luas dan dana yang terkumpul bisa dipakai untuk tambah produksi beli alat atau perluas pemasaran. Dalam pandangan sosial Islam ini mendukung pemberdayaan ekonomi. Namun semuanya bergantung pada kualitas proyek kemampuan pengelola dan transparansi platformnya.
Di sisi lain ada risiko yang tidak bisa diabaikan. Bisa saja ada penipuan atau dana disalahgunakan. Usaha yang didanai juga bisa gagal sehingga pemberi dana menanggung kerugian sesuai akadnya. Tidak ada jaminan pasti untung. Selain itu literasi masyarakat soal akad dan risiko investasi masih perlu ditingkatkan. Banyak yang hanya lihat potensi keuntungan tanpa cek lebih dalam.
Penyelenggara harus beri informasi jelas dan masyarakat perlu cek legalitas platform sebelum ikut. Pengawasan dari regulator juga penting. Perlu dibedakan antara securities crowdfunding dengan peer to peer lending karena aturan dan hak para pihaknya tidak selalu sama.
Ke depan perkembangannya akan tergantung seberapa kuat industri ini bangun kepercayaan. Teknologi perlu berjalan bersama transparansi dan kepatuhan syariah. Kolaborasi antar platform lembaga keuangan serta regulator bisa membantu. Literasi keuangan syariah juga harus naik agar orang tidak hanya tahu pakai platform tapi juga paham akad dan risikonya. Dengan ekosistem yang sehat model ini mungkin bisa jadi salah satu cara untuk akses pendanaan yang lebih luas.[]
Penulis :
Muhammad Wisnu Fadillah, Mahasiswa Manajemen Bisnis Syariah Universitas Tazkia