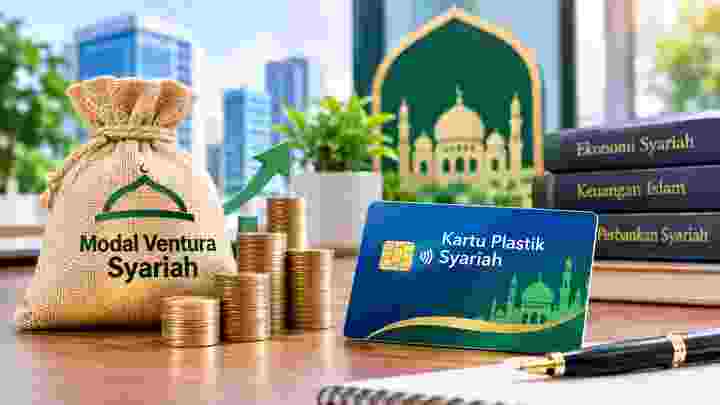
Lembaga keuangan syariah memiliki peran penting dalam mendukung kegiatan ekonomi masyarakat melalui berbagai bentuk pembiayaan dan layanan keuangan yang sesuai dengan prinsip Islam. Dalam perkembangannya, lembaga keuangan syariah tidak hanya menyediakan pembiayaan melalui bank, tetapi juga melalui lembaga keuangan nonbank, seperti perusahaan modal ventura dan produk kartu plastik syariah. Kedua instrumen tersebut memiliki fungsi yang berbeda, tetapi sama-sama bertujuan memberikan kemudahan dalam kegiatan ekonomi dan transaksi keuangan masyarakat.
Modal ventura syariah merupakan salah satu bentuk pembiayaan yang dilakukan melalui penyertaan modal atau pembiayaan berdasarkan prinsip syariah kepada perusahaan pasangan usaha dalam jangka waktu tertentu. Pembiayaan ini biasanya ditujukan kepada perusahaan yang memiliki potensi berkembang, tetapi belum memenuhi persyaratan pembiayaan perbankan. Sementara itu, kartu plastik merupakan alat pembayaran yang memudahkan masyarakat melakukan transaksi tanpa harus menggunakan uang tunai secara langsung. Dalam praktiknya, penggunaan kartu plastik perlu memperhatikan jenis kartu, akad yang digunakan, serta ketentuan syariah agar tidak mengandung unsur riba dan transaksi yang dilarang.
Konsep dan Karakteristik Modal Ventura Syariah
Modal ventura syariah adalah usaha pembiayaan melalui penyertaan modal dan/atau pembiayaan berdasarkan prinsip syariah kepada perusahaan pasangan usaha untuk jangka waktu tertentu. Tujuan utama pembiayaan ini adalah memperoleh keuntungan dari perkembangan usaha yang dibiayai. Berbeda dengan pembiayaan bank pada umumnya, modal ventura lebih mengutamakan potensi usaha, kualitas pengelolaan, dan prospek pertumbuhan perusahaan daripada ketersediaan agunan.
Modal ventura syariah memiliki beberapa karakteristik utama. Pertama, pembiayaannya bersifat sementara, umumnya sekitar tiga sampai sepuluh tahun, kemudian perusahaan modal ventura menarik kembali penyertaannya melalui proses divestasi. Kedua, pembiayaan memiliki risiko yang relatif tinggi karena banyak diberikan kepada perusahaan rintisan atau usaha yang belum memiliki arus kas stabil. Namun, risiko tersebut juga memberikan peluang memperoleh keuntungan yang lebih besar apabila usaha berkembang dengan baik.
Ketiga, perusahaan modal ventura tidak hanya memberikan dana, tetapi juga melakukan pendampingan kepada perusahaan pasangan usaha. Pendampingan tersebut dapat berupa bantuan manajemen, pengembangan jaringan pasar, dan peningkatan tata kelola perusahaan. Keempat, modal ventura pada umumnya tidak mensyaratkan agunan seperti pembiayaan bank, karena penilaian lebih berfokus pada prospek usaha dan kemampuan tim dalam mengelola perusahaan.
Modal ventura dianggap dekat dengan semangat keuangan syariah karena pemodal ikut menanggung risiko usaha. Keuntungan diperoleh berdasarkan hasil usaha, bukan melalui tambahan bunga yang ditetapkan atas pinjaman. Dengan demikian, hubungan antara pemodal dan perusahaan pasangan usaha lebih menekankan kerja sama, pembagian hasil, serta tanggung jawab terhadap risiko.
Bentuk Penyertaan dan Mekanisme Divestasi
Dalam pelaksanaannya, modal ventura syariah memiliki beberapa bentuk pembiayaan. Salah satunya adalah penyertaan saham, yaitu perusahaan modal ventura menjadi pemegang saham pada perusahaan pasangan usaha. Bentuk ini menggunakan akad musyarakah, dengan pembagian hasil dan risiko sesuai dengan porsi kepemilikan masing-masing pihak.
Bentuk lainnya adalah penyertaan melalui sukuk konversi, yaitu pembiayaan menggunakan surat berharga syariah yang dapat dikonversi menjadi saham pada waktu tertentu sesuai kesepakatan. Selain itu, modal ventura syariah dapat memberikan pembiayaan berdasarkan akad mudharabah atau musyarakah untuk kegiatan usaha tertentu tanpa harus menjadi pemegang saham perusahaan.
Mekanisme pembiayaan modal ventura dimulai dari penjaringan calon perusahaan pasangan usaha. Setelah itu, perusahaan modal ventura melakukan penilaian terhadap prospek usaha, kualitas tim, dan kesesuaian kegiatan usaha dengan prinsip syariah. Apabila perusahaan dinilai layak, kedua pihak melakukan akad dan penyertaan modal. Selanjutnya, perusahaan modal ventura memberikan pendampingan untuk membantu perkembangan usaha hingga mencapai tahap yang memungkinkan penyertaan modal ditarik kembali.
Penarikan kembali penyertaan modal disebut divestasi. Terdapat tiga cara divestasi, yaitu penjualan saham kepada pendiri perusahaan, penjualan kepada investor lain, dan penawaran umum saham melalui bursa efek. Penjualan kepada pendiri memberikan kesempatan kepada pemilik lama untuk mengambil kembali saham sesuai kesepakatan. Penjualan kepada investor lain memungkinkan perusahaan memperoleh pemodal baru, sedangkan penawaran umum saham memberikan peluang memperoleh keuntungan melalui pasar modal. Namun, penawaran umum membutuhkan perkembangan usaha yang baik sehingga tidak semua perusahaan pasangan usaha dapat mencapai tahap tersebut.
Pengertian dan Jenis Kartu Plastik
Kartu plastik merupakan alat pembayaran yang digunakan untuk memudahkan transaksi keuangan. Berdasarkan mekanisme pembayarannya, terdapat tiga jenis kartu plastik, yaitu kartu debit, kartu charge, dan kartu kredit.
Kartu debit merupakan kartu yang digunakan untuk melakukan pembayaran dengan menarik dana secara langsung dari saldo rekening pemegang kartu. Karena transaksi menggunakan uang yang tersedia dalam rekening, kartu debit tidak mengandung unsur utang. Oleh sebab itu, kartu debit tidak memiliki persoalan syariah sebagaimana bunga pada kartu kredit.
Kartu charge merupakan kartu yang mengharuskan pemegangnya melunasi seluruh tagihan pada tanggal jatuh tempo tanpa pilihan pembayaran secara angsuran. Kartu ini dapat disesuaikan dengan prinsip syariah selama ketentuan biaya dan penggunaannya tidak bertentangan dengan aturan Islam.
Sementara itu, kartu kredit memberikan fasilitas pembayaran dengan kemungkinan mengangsur tagihan. Persoalan syariah muncul apabila sisa tagihan dikenai bunga yang terus bertambah. Bunga atas utang tersebut termasuk riba yang dilarang dalam Islam. Selain itu, penggunaan kartu untuk transaksi yang tidak halal dan denda yang menjadi pendapatan penerbit juga perlu diperhatikan.
Dengan demikian, persoalan syariah bukan terletak pada kartu sebagai alat pembayaran, tetapi pada akad, struktur biaya, dan cara penggunaannya.
Akad pada Kartu Plastik Syariah
Kartu plastik syariah atau syariah card menggunakan beberapa akad yang menjadi dasar hubungan antara penerbit kartu dan pemegang kartu. Tiga akad utama yang digunakan adalah kafalah, qardh, dan ijarah.
Akad kafalah merupakan akad penjaminan. Dalam akad ini, penerbit kartu bertindak sebagai penjamin bagi pemegang kartu atas kewajiban pembayaran kepada pedagang. Atas jasa penjaminan tersebut, penerbit kartu dapat memperoleh fee sesuai ketentuan yang telah disepakati.
Akad qardh merupakan pinjaman kebajikan yang diberikan penerbit kartu kepada pemegang kartu, khususnya dalam transaksi penarikan tunai. Pinjaman tersebut wajib dikembalikan sesuai jumlah yang dipinjam dan tidak boleh dikenai tambahan yang disyaratkan atas pinjaman.
Akad ijarah merupakan akad sewa jasa. Penerbit kartu menyediakan sistem pembayaran dan berbagai layanan kepada pemegang kartu. Atas layanan tersebut, penerbit berhak menerima ujrah atau iuran keanggotaan yang telah ditentukan dalam akad.
Ketiga akad tersebut memiliki fungsi yang berbeda, tetapi saling mendukung dalam pelaksanaan kartu syariah. Kafalah digunakan untuk penjaminan, qardh untuk pinjaman, dan ijarah untuk layanan. Pendapatan penerbit kartu berasal dari fee penjaminan dan ujrah layanan yang tidak dikaitkan dengan jumlah maupun lamanya utang. Dengan ketentuan tersebut, kartu syariah dapat menghindari praktik riba yang terdapat pada bunga berjalan kartu kredit konvensional.
Ketentuan dan Batasan Penggunaan Kartu Syariah
Penggunaan kartu syariah harus mengikuti ketentuan yang bertujuan menjaga transaksi tetap sesuai dengan prinsip Islam. Kartu tidak boleh digunakan untuk transaksi yang tidak sesuai syariah dan tidak boleh mendorong perilaku konsumtif atau berlebihan yang disebut israf.
Ketentuan biaya juga harus jelas sejak awal akad. Iuran keanggotaan, biaya penarikan tunai, dan fee penjaminan ditetapkan dalam nominal yang jelas, bukan dalam bentuk persentase yang terus berjalan berdasarkan jumlah utang. Hal ini penting untuk memastikan bahwa biaya yang dikenakan merupakan imbalan atas jasa, bukan tambahan atas pinjaman.
Dalam hal keterlambatan pembayaran, denda dapat dikenakan sebagai ta’zir kepada pemegang kartu yang mampu tetapi sengaja menunda pembayaran. Namun, denda tersebut wajib disalurkan sebagai dana sosial dan tidak menjadi pendapatan penerbit kartu. Selain itu, penerbit kartu harus menetapkan batas pembiayaan sesuai kemampuan pemegang kartu agar tidak menimbulkan utang yang berlebihan.
Ketentuan tersebut menunjukkan bahwa kartu syariah tidak hanya bertujuan mengganti istilah kartu kredit konvensional, tetapi juga mengatur struktur transaksi dan perilaku penggunaannya. Pemegang kartu tetap harus memiliki tanggung jawab dalam mengelola keuangan dan menggunakan fasilitas pembayaran secara bijak.
Kesimpulan
Modal ventura syariah dan kartu plastik syariah merupakan bagian dari perkembangan lembaga keuangan syariah yang memberikan kemudahan dalam kegiatan ekonomi masyarakat. Modal ventura syariah menyediakan pembiayaan melalui penyertaan modal dan kerja sama bagi hasil, disertai pendampingan usaha serta mekanisme divestasi. Sementara itu, kartu plastik syariah memberikan kemudahan transaksi melalui akad kafalah, qardh, dan ijarah yang memiliki fungsi berbeda.
Kesesuaian kedua instrumen tersebut dengan prinsip syariah bergantung pada pelaksanaan akad, kejelasan biaya, pembagian risiko, dan penggunaan fasilitas secara bertanggung jawab. Oleh karena itu, lembaga keuangan dan pengguna perlu memastikan bahwa transaksi tidak mengandung riba, tidak digunakan untuk kegiatan yang dilarang, serta tidak menimbulkan perilaku konsumtif yang berlebihan.[]
Penulis :
Nibras Ibrahim Hakim, mahasiswa Universitas Tazkia