

Pendahuluan
Di era digital yang bergerak sangat cepat, sektor perbankan memegang peranan krusial sebagai pembuluh darah perekonomian nasional. Perbankan bukan sekadar tempat menyimpan uang, melainkan institusi yang menggerakkan investasi, menjaga likuiditas pasar, dan memfasilitasi transaksi jutaan masyarakat setiap detiknya. Namun, di balik kemudahan dan masifnya perputaran dana tersebut, bank menjadi target utama bagi berbagai kejahatan, mulai dari pembobolan data siber hingga risiko kegagalan sistemik.
Berbeda dengan perusahaan komersial pada umumnya seperti ritel, manufaktur, atau perusahaan teknologi biasa bank berada di bawah pengawasan super ketat oleh negara melalui regulator seperti Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI). Artikel ini akan mengupas tuntas bagaimana sistem keamanan perbankan bekerja dan alasan fundamental mengapa negara memberikan perhatian khusus (dan intervensi ketat) yang tidak diberlakukan pada sektor bisnis lainnya.
Mengapa Perbankan Begitu Diawasi Negara Dibanding Perusahaan Lain?
Banyak pihak kerap bertanya: mengapa sebuah pabrik besar atau perusahaan rintisan (startup) teknologi yang bernilai triliunan rupiah tidak seketat bank dalam hal regulasi dan pengawasan? Jawabannya terletak pada fungsi strategis dan sifat dana yang dikelola oleh bank.
A. Pengelolaan Dana Masyarakat (Fiduciary Responsibility)
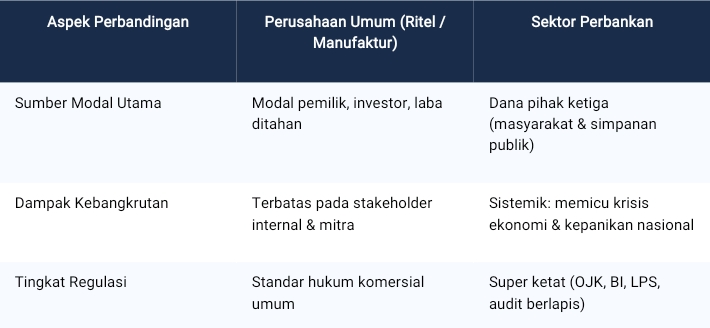
Perusahaan manufaktur atau perdagangan umumnya menggunakan modal sendiri, pinjaman investor institusi, atau hasil penjualan produk/jasa mereka. Sebaliknya, lebih dari 80-90% dana yang dikelola bank (dana pihak ketiga) merupakan uang milik masyarakat luas dari tabungan pensiunan, gaji buruh, hingga simpanan darurat keluarga.
Karena bank mengemban amanah moral dan hukum yang sangat tinggi (fiduciary duty), negara wajib hadir memastikan uang rakyat tersebut tidak disalahgunakan, dikorupsi, atau hilang akibat kelalaian manajemen.
B. Efek Penularan (Contagion Effect) dan Risiko Sistemik
Jika sebuah perusahaan garmen atau restoran bangkrut, dampaknya umumnya terbatas pada pemegang saham, karyawan, dan kreditor langsung perusahaan tersebut. Perekonomian nasional tidak serta-merta runtuh.
Sebaliknya, jika satu bank besar mengalami kegagalan atau kebangkrutan, kepanikan massa (bank rush) dapat terjadi seketika. Kepanikan ini dapat menular ke bank-bank lain secara cepat (efek penularan/contagion effect), melumpuhkan sistem pembayaran nasional, dan menyeret negara ke jurang krisis ekonomi total seperti yang terjadi pada krisis finansial global 2008 atau krisis moneter 1998.
C. Industri Berpengungkit Tinggi (High Leverage)
Bisnis perbankan beroperasi dengan modal sendiri yang relatif kecil dibanding total kewajiban (utang kepada deposan). Struktur permodalan yang sangat tinggi leverage-nya membuat bank sangat sensitif terhadap gejolak aset macet. Tanpa pengawasan ketat terhadap rasio kecukupan modal (CAR – Capital Adequacy Ratio), bank dapat dengan mudah insolven.
Anatomi Sistem Keamanan Perbankan Modern
Sistem keamanan perbankan modern tidak lagi hanya berfokus pada brankas fisik di ruang bawah tanah, melainkan telah bertransformasi menjadi ekosistem pengamanan berlapis (defense-in-depth) yang mencakup keamanan fisik, operasional, dan siber.
A. Keamanan Fisik dan Infrastruktur Utama
Meskipun era digital mendominasi, pengamanan fisik tetap menjadi fondasi. Ini meliputi ketahanan gedung kantor pusat dan cabang, standar keamanan ruang server (data center), sistem proteksi kebakaran canggih, serta pengamanan ketat terhadap mesin ATM dari ancaman pembobolan fisik maupun skimming.
B. Keamanan Siber dan Perlindungan Data (Cybersecurity)
Dengan masifnya penggunaan mobile banking dan internet banking, ancaman terbesar saat ini berasal dari dunia maya. Bank menerapkan berbagai teknologi pengamanan tingkat tinggi:
• Enskripsi End-to-End: Seluruh data transaksi dan komunikasi nasabah dienkripsi menggunakan standar militer (seperti AES-256) agar tidak dapat dibaca oleh pihak ketiga.
• Multi-Factor Authentication (MFA): Kombinasi kata sandi, PIN, token digital, dan OTP (One-Time Password) serta biometrik (sidik jari/facial recognition) untuk memastikan keabsahan transaksi.
• Security Operations Center (SOC): Tim khusus yang memantau anomali jaringan dan lalu lintas data secara real time 24/7 untuk mendeteksi potensi serangan siber sebelum menimbulkan kerusakan.
C. Tata Kelola Risiko dan Kepatuhan (Compliance)
Setiap produk perbankan baru harus melalui uji kepatuhan yang ketat. Prinsip ‘Know Your Customer’ (KYC) dan Anti-Pencucian Uang dan Pencegahan Pendanaan Terorisme (APU-PPT) diterapkan secara ketat untuk mencegah aliran dana ilegal masuk ke dalam sistem keuangan nasional.
Peran Strategis Lembaga Pengawas di Indonesia
Di Indonesia, pengawasan perbankan dijalankan secara sinergis oleh beberapa pilar utama:
1. Bank Indonesia (BI): Berperan menjaga stabilitas sistem pembayaran, mengatur kebijakan makroprudensial, dan memastikan kelancaran transaksi moneter nasional.
2. Otoritas Jasa Keuangan (OJK): Melakukan pengawasan mikroprudensial secara langsung terhadap kesehatan keuangan, tata kelola, manajemen risiko, dan penerapan keamanan teknologi informasi setiap bank.
3. Lembaga Penjamin Simpanan (LPS): Memberikan jaring pengaman terakhir dengan menjamin dana nasabah sampai batas nominal tertentu, sehingga memberikan ketenangan psikologis bagi masyarakat.
Kesimpulan
Sistem keamanan perbankan dan pengawasan ketat oleh negara bukanlah bentuk birokrasi yang membelenggu, melainkan perisai esensial untuk menjaga kepercayaan publik (public trust) yang merupakan nyawa dari industri perbankan itu sendiri.
Berbeda dengan perusahaan komersial biasa yang kegagalannya hanya berdampak pada pemiliknya, runtuhnya sebuah bank dapat melumpuhkan sendi-sendi kehidupan bernegara. Oleh karena itu, kombinasi antara teknologi keamanan siber yang mutakhir, tata kelola risiko yang disiplin, dan pengawasan ketat regulator menjadi kunci utama dalam menciptakan sistem keuangan Indonesia yang tangguh, stabil, dan terpercaya.[]
Penulis:
Ahmad Qatada Madani. Mahasiswa Prodi Manajemen Bisnis Syariah, Universitas Tazkia Sentul, Bogor